KI-Aktien bei über 5 % Anleiherendite
Warum Googles neue Stromverträge und hohe Kapitalkosten den Blick auf Cashflow, Bewertungen und Dein Depot lenken.
Der S&P 500 hat die Woche mit einem Plus von 1,2 % beendet. Gleichzeitig verlor der Russell 2000, der kleinere US-Unternehmen abbildet, 0,9 %. Die Rendite zehnjähriger US-Staatsanleihen lag am Freitag weiterhin über 5 %.
Auf den ersten Blick wirkt das widersprüchlich: Aktien steigen, obwohl Finanzierung teuer bleibt.
Genau diese Kombination finde ich gerade spannend.
Denn viele der großen Wachstumsgeschichten am Markt brauchen sehr viel Kapital. Besonders deutlich sehen wir das beim Ausbau von KI-Infrastruktur.
Neue Rechenzentren brauchen Chips, Strom, Netze und enorme Investitionen. Das schafft Chancen für viele Unternehmen entlang dieser Kette. Gleichzeitig entsteht eine Frage, die ich für Anleger mindestens genauso wichtig finde:
Wie viel von diesem Wachstum kommt nach Investitionen und Finanzierung tatsächlich bei den Aktionären an?
Der KI-Ausbau braucht sehr viel Strom
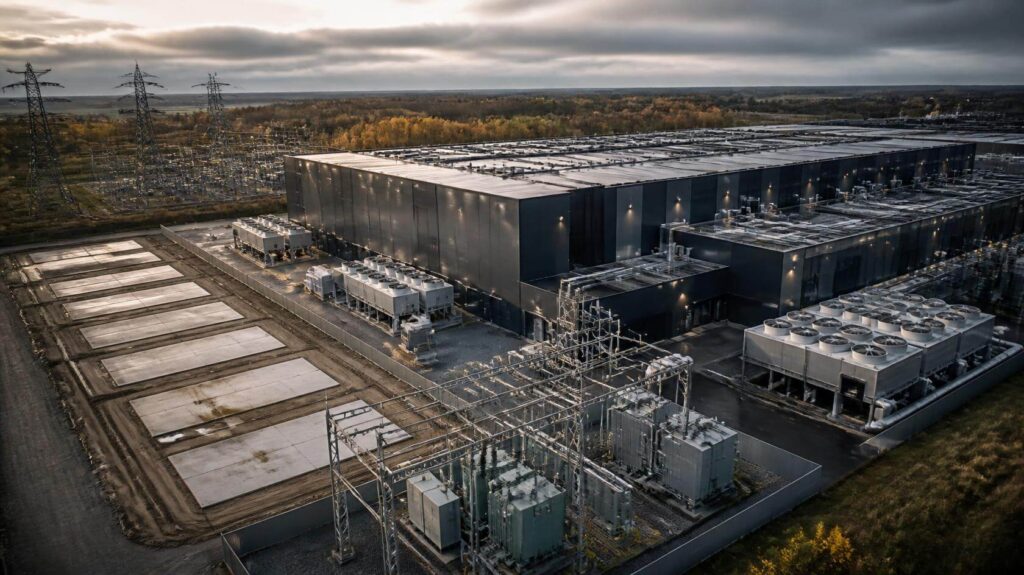
Google und Constellation haben am 6. Oktober neue Vereinbarungen zur Stromversorgung angekündigt.
Ein Vertrag über 20 Jahre soll durch Verbesserungen an bestehenden Kernkraftwerken zusätzliche 890 Megawatt Leistung ermöglichen. Constellation plant dafür Investitionen von mehr als 4,3 Milliarden Dollar.
Daneben wurde ein weiterer Vertrag über 15 Jahre für 2.700 Megawatt aus bereits bestehenden Kapazitäten geschlossen. Die erste zusätzliche Leistung aus den neuen Investitionen wird für 2028 erwartet.
Warum ist diese Unterscheidung wichtig?
Weil eine große Vertragsmeldung schnell nach sofort verfügbarem Wachstum klingt.
Ein Teil der Kapazität existiert bereits. Ein anderer Teil muss erst geschaffen werden. Und genau dort beginnt für mich die wirtschaftliche Betrachtung:
Wie viel muss investiert werden? Wie wird das finanziert? Wann entstehen daraus zusätzliche Einnahmen? Und wie viel bleibt nach diesen Ausgaben tatsächlich übrig?
Langfristige Verträge können für beide Seiten Planungssicherheit schaffen. Das kann sehr wertvoll sein.
Trotzdem sagt ein großer Auftrag allein noch nicht, wie attraktiv das Geschäft für die Aktionäre am Ende wirklich wird.
Gewinn ist noch kein freier Cashflow
Auch Samsung hat diese Woche neue Zahlen veröffentlicht.
Das Unternehmen gab am 8. Oktober eine vorläufige Ergebnisschätzung für das dritte Quartal bekannt. Der operative Gewinn wird auf rund 107,4 Billionen koreanische Won geschätzt. Es handelt sich dabei noch nicht um den endgültigen Quartalsabschluss.
Bei solchen Meldungen schaue ich gerne einen Schritt weiter.
Ein Unternehmen kann heute sehr gute Zahlen melden, weil die Nachfrage nach Hardware, Chips oder anderer Infrastruktur stark ist.
Beim Kunden dieser Unternehmen beginnt die Rechnung aber erst.
Die neue Rechenleistung muss genutzt werden. Es braucht zahlende Kunden, ausreichende Auslastung und Einnahmen, die die hohen Investitionen irgendwann rechtfertigen.
Deshalb interessiert mich neben dem Gewinn immer auch der Cashflow.
Einfach gesagt: Wie viel Geld kommt tatsächlich aus dem laufenden Geschäft herein – und wie viel davon verschwindet direkt wieder in neuen Investitionen?
Ein Unternehmen kann steigende Gewinne ausweisen und gleichzeitig weniger freien Cashflow erwirtschaften, wenn die Investitionen noch schneller wachsen.
Gerade bei kapitalintensiven Unternehmen lohnt sich deshalb der Blick darauf, wie viel sie aus eigener Kraft finanzieren können und wann zusätzliche Schulden oder neues Kapital benötigt werden.
Die Fed schaut ebenfalls auf den KI-Boom
Interessant fand ich auch das am 7. Oktober veröffentlichte Protokoll der Fed-Sitzung vom September.
Darin wurde der starke KI-Ausbau auch im Zusammenhang mit Inflation diskutiert.
Die hohen Investitionen erhöhen aktuell die Nachfrage nach Ausrüstung, Energie und qualifizierten Arbeitskräften. Später könnten Produktivitätsgewinne durch KI wiederum Kosten senken.
Wann dieser zweite Effekt wirklich spürbar wird, weiß heute allerdings niemand genau.
Die meisten Teilnehmer hielten bei der September-Sitzung eine weitere Zinserhöhung bis zum Jahresende für wahrscheinlich angemessen. Gleichzeitig wurde klar gesagt, dass weitere Entscheidungen von neuen Daten abhängen.
Für Anleger bedeutet das:
Der KI-Boom kann Unternehmen Wachstum bringen und gleichzeitig dazu beitragen, dass Finanzierung länger teuer bleibt.
Diese beiden Seiten sollte man zusammen betrachten.
Öl bleibt immer noch ein zusätzlicher Kostenfaktor
Auch Energie bleibt ein Thema.
Der Brent-Ölpreis schloss am Freitag bei 104,72 Dollar pro Barrel. Hintergrund waren unter anderem erneute Sorgen um Transporte im Nahen Osten und mögliche Produktionsausfälle durch Hurrikan Isaias.
Ein hoher Ölpreis wirkt auf Unternehmen sehr unterschiedlich.
Bei manchen steigen Transportkosten. Andere zahlen mehr für Vorprodukte oder Produktion. Entscheidend ist dann, wie viel dieser zusätzlichen Kosten an Kunden weitergegeben werden kann.
Auch für Haushalte kann teurere Energie einen Unterschied machen. Wenn mehr Geld für Energie benötigt wird, bleibt weniger für andere Ausgaben.
Für die Zentralbanken wird es interessant, wenn diese höheren Preise länger anhalten und sich breiter in der Wirtschaft bemerkbar machen.
Das EZB-Protokoll dieser Woche verweist ebenfalls auf anhaltende Energie- und Inflationsrisiken. In Indien erhöhte die Zentralbank ihren Repo-Leitzins am 7. Oktober um 0,25 Prozentpunkte auf 5,50 %.
Für ein globales Depot zeigt das sehr schön:
Dasselbe wirtschaftliche Thema kann Deine Positionen völlig unterschiedlich treffen.
Gute Gewinne schützen Dich nicht automatisch vor fallenden Kursen
Das wird besonders bei hohen Zinsen wichtig.
Wenn Finanzierung teurer wird, betrifft das Unternehmen direkt über Kredite und Refinanzierungen.
Hohe Renditen am Anleihemarkt verändern aber auch die Bewertung von Aktien.
Ein einfaches Beispiel:
Ein Unternehmen verdient 4 Euro je Aktie und wird mit einem KGV von 25 bewertet.
Das ergibt rechnerisch einen Kurs von 100 Euro.
Steigt der Gewinn anschließend um 10 % auf 4,40 Euro, fällt gleichzeitig aber die Bewertung auf das 22-Fache, liegt der rechnerische Kurs nur noch bei 96,80 Euro.
Der Gewinn ist gestiegen. Der Kurs wäre trotzdem 3,2 % niedriger.
Das bedeutet natürlich nicht, dass höhere Anleiherenditen automatisch zu niedrigeren Bewertungen führen.
Wenn ein Unternehmen stärker wächst, bessere Margen erzielt oder sein Geschäftsrisiko sinkt, kann eine hohe Bewertung weiterhin gerechtfertigt sein.
Der entscheidende Punkt ist für mich ein anderer:
Welche Erwartungen stecken heute schon im Kurs?
Gerade bei Unternehmen, bei denen ein großer Teil des erwarteten Werts weit in der Zukunft liegt, kann diese Frage sehr wichtig werden.
Dein Depot kann stärker zusammenhängen, als es aussieht
Und hier kommen wir zu dem Teil, den ich bei Depotanalysen besonders interessant finde.
Stell Dir ein Depot mit einem breiten Aktien-ETF, mehreren Halbleiterunternehmen und einem Stromversorger vor.
Auf den ersten Blick sieht das nach unterschiedlichen Branchen aus. Trotzdem könnten mehrere Positionen von derselben Entwicklung abhängen:
dass die hohen Investitionen in KI-Infrastruktur weitergehen.
Werden Projekte verschoben, kann das an mehreren Stellen gleichzeitig wirken.
Chipunternehmen erhalten weniger Aufträge. Rechenzentren werden später gebaut. Energieprojekte verzögern sich. Erwartete Einnahmen verschieben sich.
Auch hohe Zinsen können verschiedene Positionen gleichzeitig treffen.
Bei Wachstumsunternehmen wirkt die Bewertung. Bei kapitalintensiven Versorgern steigen Finanzierungskosten. Selbst lang laufende Anleihen können bei weiter steigenden Marktrenditen im Kurs fallen.
Deshalb reicht es aus meiner Sicht nicht, nur Branchen und Länder im Depot zu zählen.
Ich würde zusätzlich fragen:
Von welchen wirtschaftlichen Voraussetzungen hängen mehrere meiner Positionen gleichzeitig ab?
Das ist oft viel aufschlussreicher.
Was Du jetzt beobachten könntest
Bei den nächsten Unternehmenszahlen würde ich weniger auf eine einzelne Schlagzeile schauen und stärker auf die Verbindung mehrerer Zahlen.
- Wie entwickelt sich der operative Cashflow?
- Wie stark steigen die Investitionen?
- Wie werden neue Projekte finanziert?
- Wann müssen bestehende Schulden refinanziert werden?
- Und welche Erwartungen wurden bereits in die Bewertung eingepreist?
Ein günstiger Verlauf wäre möglich, wenn neue Kapazitäten auf ausreichend Nachfrage treffen, Einnahmen und Cashflows wachsen und der Kostendruck wieder nachlässt.
Schwieriger wird es, wenn Investitionen teuer bleiben, Finanzierungskosten hoch sind und die tatsächliche Nutzung hinter den Erwartungen zurückbleibt.
Welche dieser Entwicklungen tatsächlich eintritt, wissen wir heute nicht.
Und genau deshalb finde ich es beim Investieren so wichtig, nicht bei der Frage stehen zu bleiben:
„Was wird der Markt als Nächstes machen?“
Viel hilfreicher ist:
Welche Annahmen stecken hinter meinen Investments – und welche neue Information würde diese Annahmen wirklich verändern?
Wenn Deine Annahmen weiterhin plausibel sind und die gemeinsamen Risiken in Deinem Depot zu Deinem eigenen Plan passen, kann am Ende auch eine sehr unspektakuläre Entscheidung richtig sein:
nichts zu verändern.
Denn auch das kann eine bewusste Investment-Entscheidung sein.